Growth e Receita · 4 min · por Bruno Gomes
Margem de contribuição por canal: onde a venda realmente deixa recurso?
Resposta rápida
Margem de contribuição por canal mostra quanto resta da receita depois dos custos e despesas variáveis associados às vendas. Para decidir sobre aquisição, apresente também o saldo após o investimento do canal, com critérios explícitos e sem confundi-lo com lucro líquido ou efeito incremental comprovado.
O mesmo pedido pode deixar saldos diferentes
Uma venda de R$ 500 não possui a mesma economia em todos os canais. Comissão, meio de pagamento, frete subsidiado, devolução e desconto podem mudar conforme a origem e a forma de atendimento. Um painel que compara apenas receita e mídia ignora essas diferenças e pode direcionar orçamento para pedidos que parecem eficientes, mas deixam pouco recurso para sustentar a operação.
A definição do AccountingCoach é direta: contribuição corresponde à receita menos despesas variáveis. O valor remanescente ajuda a cobrir custos fixos e lucro; não é o lucro em si. Aplicar essa lógica ao canal exige identificar o que realmente varia com as vendas e documentar o tratamento dos itens que não se comportam assim.
Monte uma ponte econômica auditável
Comece pela receita líquida definida com o financeiro, descontando os itens pertinentes, como cancelamentos, devoluções e tributos incidentes. Subtraia custo variável do produto ou serviço, taxas, comissões e logística variável. Evite descontar a mesma devolução ou desconto duas vezes. Para cada linha, mantenha origem do dado, período de competência e regra de vinculação ao pedido.
Exiba aquisição em uma linha separada quando a mídia tiver orçamento por período, e não comportamento estritamente variável por venda. Você terá contribuição antes da aquisição e saldo gerencial depois do gasto de aquisição. Esse cuidado evita chamar todo investimento publicitário de custo variável e permite distinguir eficiência da operação de decisão sobre intensidade de investimento.
Compare contribuição absoluta e percentual
Um canal com margem percentual menor pode deixar mais recursos no total porque vende mais. Outro pode ter margem elevada e capacidade limitada. Compare as duas dimensões antes de realocar orçamento. O AccountingCoach também diferencia índice de contribuição de margem bruta; usar os nomes como sinônimos pode esconder despesas variáveis de venda que continuam existindo depois do custo do produto.
Segmente por produto, região e perfil de compra quando o mix variar muito. Um canal pode parecer pior apenas por concentrar itens caros de entregar. Separe clientes novos e recorrentes para evitar que a recompra de uma base antiga financie, sem transparência, uma aquisição deficitária. Comparar canais exige reconhecer o que cada um está vendendo e para quem.
Um cálculo hipotético que muda a prioridade
Considere dois canais fictícios com R$ 100 mil de receita líquida cada. No canal A, produto e demais custos variáveis somam R$ 65 mil; a contribuição é R$ 35 mil, ou 35%. Com R$ 20 mil de aquisição no período, sobram R$ 15 mil antes dos custos fixos. No canal B, os custos variáveis somam R$ 55 mil, deixando R$ 45 mil de contribuição, ou 45%.
Se B consumiu R$ 25 mil de aquisição, o saldo gerencial é R$ 20 mil. Pela relação receita dividida pelo gasto de aquisição, A pareceria melhor: 5 contra 4. Pelo saldo após aquisição, B deixa R$ 5 mil a mais. O exercício é hipotético e não considera diferenças futuras de recompra nem prova incrementalidade; mostra apenas por que retorno sobre mídia e economia da venda respondem a perguntas distintas.
Use a leitura marginal antes de escalar
A média histórica não informa quanto renderá o próximo real investido. Ao ampliar um canal, audiência, preço de mídia e mix podem mudar. Acompanhe faixas adicionais de investimento e estabeleça proteções para contribuição, devoluções e prazo de recebimento. Quando possível, use comparação controlada para avaliar se as vendas adicionais ocorreram por causa da ação, e não apenas foram atribuídas a ela.
Não distribua custos fixos arbitrários para decidir uma redução tática de canal: o gasto pode continuar existindo mesmo depois do corte. Em contrapartida, uma expansão pode exigir estrutura nova e mudar a decisão de longo prazo. Na BGO2, a discussão financeira organiza o crescimento com essas duas lentes: contribuição no curto prazo e capacidade sustentável de servir no horizonte seguinte.
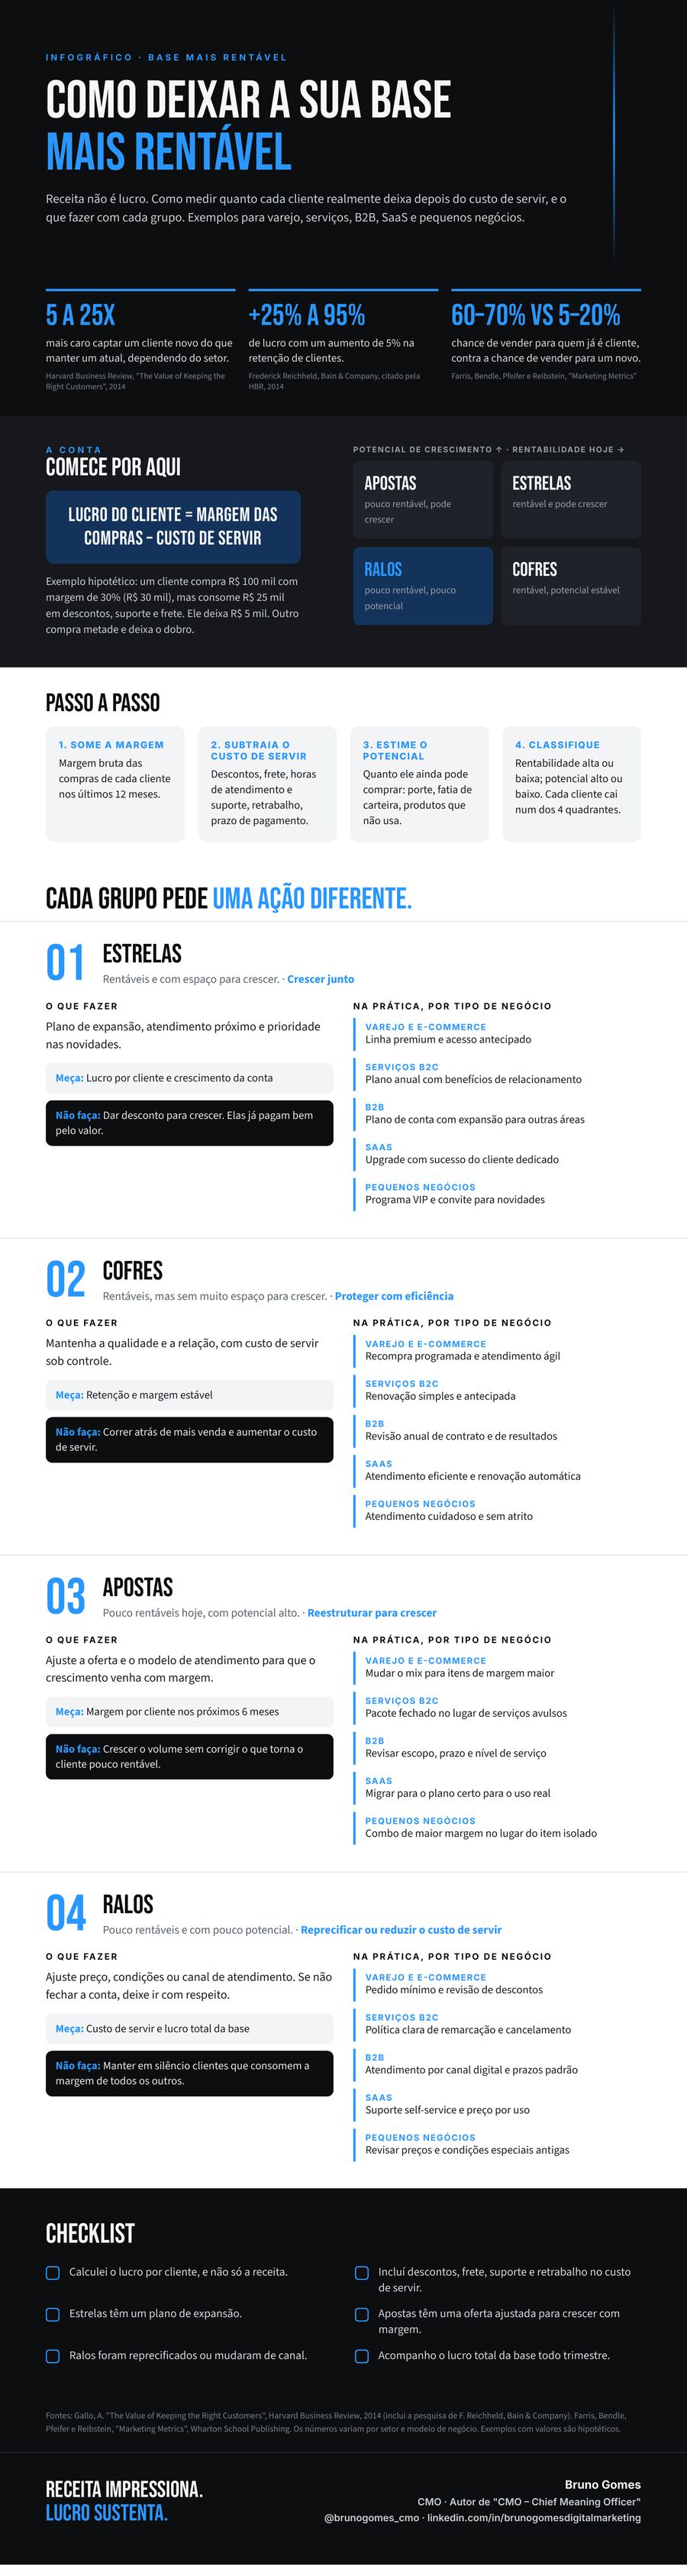
Infográfico gratuito
Como deixar sua base mais rentável
Infográfico original sobre valor do cliente, margem e custo de servir.
Perguntas frequentes
Margem de contribuição positiva significa lucro?
Não. Ainda é necessário cobrir custos fixos e considerar os demais itens financeiros e contábeis aplicáveis. A contribuição informa o recurso disponível para essa cobertura, não o resultado líquido final.
Qual canal recebe o custo de uma jornada com vários contatos?
Use uma regra consistente e mostre sua limitação. Para decisões de investimento, complemente atribuição com testes e análise de sensibilidade, sem multiplicar a receita entre canais como se fossem vendas diferentes.
Material gratuito
Baixar o diagnóstico gratuito
Encontre em 60 minutos a parte da empresa que está travando a sua tração e comece um plano de 7 dias para destravar.